Тадбиркорлардан ягона рўйхатга киритилмаган ҳисоботларни талаб қилиш тақиқланади
16.07.2024
Мамлакатимизда ҳисоботларни ва статистика
маълумотларини тақдим этиш жараёнларини соддалаштириш орқали бизнесга нисбатан
маъмурий юкни камайтириш борасида комплекс чора-тадбирлар амалга оширилмоқда.
Жумладан, тадбиркорлик субъектлари томонидан давлат органларига тақдим
этиладиган ҳисобот ва статистик маълумотларнинг ягона рўйхати тасдиқланди.
Президентимизнинг тегишли қарорига асосан тақдим этиладиган ҳисоботлар сони 209
тадан 105 тага камайтирилди, ҳисобот талаб қиладиган ташкилотлар сони 19 тадан
12 тага қисқартирилди.
Айни вақтда давлат органлари томонидан тадбиркорлик субъектларидан
қонунчиликда назарда тутилмаган статистика, молия, солиқ ҳисоботини ва бошқа
ҳисоботларни талаб қилиб олиш, худди шунингдек, ҳисоботни тақдим этишнинг
белгиланган муддатлари ва тартибига зид равишда талаб қилиб олиш каби
ҳуқуқбузарликларни қайта кўриб чиқиш зарурати мавжуд. Шу боис Ўзбекистон
Республикасининг Маъмурий жавобгарлик тўғрисидаги кодексига тадбиркорлик
субъектлари томонидан давлат органларига тақдим этиладиган ҳисобот ва статистик
маълумотларнинг ягона рўйхатига киритилмаган ҳисоботларни талаб қилганлик учун
жавобгарлик белгилашни назарда тутувчи ўзгартириш киритилмоқда.
Мазкур «Тадбиркорлик субъектлари томонидан давлат органларига
ҳисоботларни тақдим этиш жараёнлари соддалаштирилганлиги муносабати билан
Ўзбекистон Республикаси Маъмурий жавобгарлик тўғрисидаги кодексининг
241/10-моддасига ўзгартириш киритиш ҳақида»ги қонун лойиҳаси Олий Мажлис
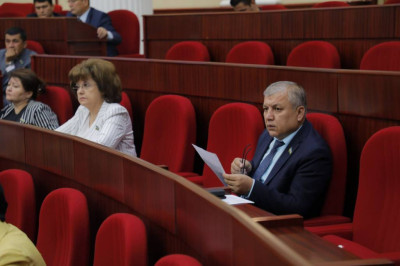
Қонунчилик палатасининг мажлисида биринчи ўқишда кўриб чиқилди.
Адлия вазири А.Тошқулов мазкур лойиҳа ҳақида батафсил маълумот берар
экан, ягона рўйхатга киритилмаган ҳисоботларни талаб қилиш тақиқланаётгани,
ҳисоботларни қоғоз тартибида тақдим этиш бекор қилиниб, фақатгина ахборот
тизимлари орқали топширилиши белгиланаётганини таъкидлади. Вазир қайд
этганидек, тадбиркорлар билан мулоқотларда ваколатли органлар томонидан
ортиқча, қонунчиликда белгиланмаган статистик маълумотлар ва ҳисоботларни талаб
қилиш ҳолатлари мавжудлиги аён бўлмоқда. Бу эса ортиқча оворагарчилик ва харажатларга
сабаб бўлмоқда.
Ушбу қонун лойиҳасида белгиланаётган тартиблар давлат органларининг
ҳисоботларни талаб қилиб олиш борасидаги масъулиятини оширишга ва тадбиркорлик
фаолиятини амалга ошириш учун қулай шарт-шароитлар яратишга хизмат қилиши
алоҳида таъкидланди. Қонун лойиҳаси депутатлар томонидан қабул қилинди.
Шунингдек, қуйи палата мажлисида «Ўзбекистон
Республикасининг Тадбиркорлик кодексини тасдиқлаш тўғрисида»ги қонун лойиҳаси
биринчи ўқишда концептуал жиҳатдан кўриб чиқилди.
Таъкидланганидек, бугунги кунда тадбиркорлик фаолияти
билан боғлиқ 5000 га яқин норматив-ҳуқуқий ҳужжатлар мавжуд. Тадбиркорлик
кодекси лойиҳасига 100 дан ортиқ қонунчилик ҳужжатларини унификaция қилиш
орқали тадбиркорлик соҳасидаги муносабатларни ягона ҳужжат билан тартибга солиш,
давлатнинг тадбиркорлик соҳасига аралашувини камайтириш, шунингдек,
тадбиркорлик ҳуқуқи соҳасида ягона ёндашувни белгилаш кўзда тутилмоқда.
Кодекс лойиҳаси билан тадбиркорлик фаолиятининг
қонунийлик, тадбиркорлик эркинлиги, субъектлар тенглиги, ҳалол рақобат,
виждонлилик презумпцияси, коррупциядан ҳолилик каби асосий принциплари
мустаҳкамланмоқда. Тадбиркорлик субъектлари кичик, ўрта ва йирик тоифаларга
ажратилмоқда (амалда тоифа сифатида фақат кичик тадбиркорлик субъекти мавжуд
эди).
Бундан ташқари, кодекс лойиҳасида якка тартибдаги
тадбиркорлар томонидан амалга оширилиши билан мумкин бўлмаган фаолият турларини
белгилаган ҳолда уларга қонунчиликда тақиқланмаган ҳар қандай фаолиятни амалга
ошириш ҳуқуқи берилмоқда.
М.Комилова, ЎзА


Сарлавха :
Ўзбекистон Республикаси Вазирлар Маҳкамасининг қарорлари
17 07 2024 / 11:28